Благослов во камуфлажа: Како исклучувањето од ЕУ и заразата од ММФ ја претвораат суверената замка во врвен штит за Македонија
ДЕЛ I: ПРЕОБЛИКУВАНА АНАЛИЗА НА ИСТРАЖУВАЊЕТО
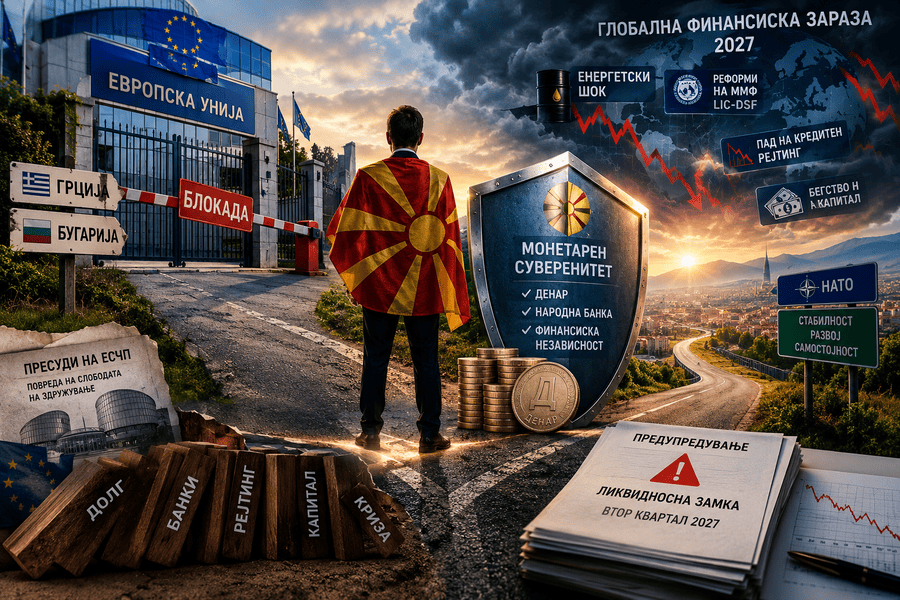
Новата академска анализа на Стив Глигоров и Љупчо Бошевски, која ќе биде објавена од ПелаНет, предупредува дека Македонија се соочува со „математички предвидлива ликвидносна замка“ во вториот квартал од 2027 година. Оваа криза е предизвикана од коинциденцијата на три фактори: тајмингот на построгите меѓународни правила за сметководство на долгот, моментот на долготраен енергетски шок и она што авторите го опишуваат како институционализирана расна дискриминација врз етничките Македонци во рамките на Европската Унија.
Студијата применува теорија на игри и макроекономска правна анализа за да разоткрие една длабока геополитичка иронија: упорната етничка дискриминација и институционалните блокади кои Грција и Бугарија со години ги користеа како оружје за да ја спречат Македонија да влезе во ЕУ, ненамерно станаа нејзиниот најголем економски штит. Заклучувајќи ја влезната врата за Македонија, нејзините непријателски соседи несакајќи ја изолираа од една некомплетна, хипер-ранлива монетарна архитектура. Кога животот им сервираше дипломатски лимони, Македонците беа принудени да направат макроекономска лимонада од светска класа.
На крајот, истражувачите заклучуваат дека оптималната стратегија на Македонија е со задоволство да остане надвор—задржувајќи го својот монетарен суверенитет и НАТО безбедносната интеграција, додека истовремено ја избегнува „некомплетната монетарна архитектура“ на ЕУ.
Енергетскиот шок
Анализата започнува со емпирискиот контекст. Нафтата од типот „Брент“ одржува стабилно ниво близу 100 долари по барел во услови на ескалација на конфликтите на Блискиот Исток и тесните грла при испораката во Хормушкиот Проток, според Одделот за економски и социјални работи на Обединетите Нации.[^1] За економиите зависни од јаглеводороди, ова се преведува во брзо исцрпување на девизните резерви.
Институтот за прекуокеански развој (ODI) веќе има документирано дека долготрајните енергетски нарушувања и построгите услови за финансирање наметнуваат итни мерки во ранливите економии.[^2]
Македонија е особено изложена. Заклучно со 31 декември 2025 година, бруто надворешниот долг изнесуваше 12,20 милијарди евра (приближно 72% од БДП), додека нето надворешниот долг изнесуваше 4.586 милиони евра (приближно 27,1% од БДП), според Народната банка на Република Македонија.[^3]
Девизните резерви достигнаа 4,9 милијарди евра заклучно со декември 2025 година, што претставува раст од 44,7% од 2020 година наваму. Меѓутоа, истражувачите забележуваат дека патеката на акумулација на резервите не беше линеарна, одразувајќи ги „изразените надворешни шокови и макроекономската волатилност“, вклучувајќи ја пандемијата КОВИД-19 и руско-украинската енергетска криза.
Одржливоста на оваа позиција на девизни резерви, тврдат авторите, критично зависи од континуираното надворешно финансирање—што создава огромна ранливост на секоја промена во проценките на кредиторите.
Домино-ефектот на LIC-DSF: Од реформа за сиромашни земји до глобална зараза
Вториот столб на истражувањето се фокусира на реформата од септември 2026 година на заедничката Рамка за одржливост на долгот на ММФ и Светската банка за земји со низок доход (LIC-DSF). Извршниот одбор на Светската банка ги одобри реформите на 15 септември 2026 година, а се очекува рамката да стане оперативна во втората половина на 2027 година.[^4]
Реформите воведуваат четири клучни промени: нов модул за домашен долг кој ги оценува врските меѓу државата и банките; долгорочен развоен модул кој ги вклучува трошоците за климатска адаптација како експлицитни обврски; прецизирани прагови за идентификување на должнички стрес; и поголем акцент на сеопфатниот опфат на долгот.
[ Ккрути тригери на ММФ (LIC-DSF) ]
│
▼
[ Ранливите пазари во развој ги пробиваат праговите ]
│
▼
[ Глобално бегство на капитал и намалување на рејтингот ] ──► (Ахиловата петица на ЕУ)
│ │
▼ ▼
[ Изложеност на долгот на „периферијата“ на ЕУ ] [ Шок кај слабите европски банки ]
│ │
└─────────────────────────┬─────────────────────────┘
│
▼
[ ЛИКВИДНОСНО ЦУНАМИ ВО ЕВРОЗОНАТА ]
Тука мора да се примени едно клучно парче структурна анализа. Традиционалните критичари истакнуваат дека LIC-DSF е технички дизајниран за земји со низок доход, прашувајќи се дали Македонија воопшто спаѓа директно во неговиот опфат. Меѓутоа, ваквиот став ја промашува пошироката системска закана: глобалната финансиска зараза.
Рамката LIC-DSF работи „механички, а не дискреционо“. Штом група ранливи нации во развој ќе ги преминат овие крути нови прагови, тоа автоматизирано активира бран предупредувања за ризик, падови на кредитниот рејтинг и панично бегство на капитал. Во високо интегрираната глобална економија, ова стегање се однесува како инфективна болест. Механичките падови на рејтингот ќе дејствуваат како првата плочка од доминото, предизвикувајќи итен ликвидносен шок на меѓународните капитални пазари.
Токму тука брутално се изложува Ахиловата петица на Европската Унија. Бидејќи Еврозоната поседува заедничка монетарна унија, но нема централизиран фискален трансфер механизам, таа функционира како џиновски спроводник на финансиски шокови. Кога заразата од LIC-DSF ќе ја погоди глобалната ликвидност, ударните бранови моментално ќе ги пробијат кревките финансиски биланси на ранливите, високо задолжени земји-членки на ЕУ—вклучувајќи ги Грција и Бугарија.
Математиката на банкротот
Јадрото на аналитичкиот придонес тука е модел на некооперативна теорија на игри кој ја прикажува интеракцијата помеѓу „Ранлив суверен“ (V) и „Меѓународна финансиска институција“ (IFI).
Моделот поставува дека V избира помеѓу „Почитување“ (прифаќање на ревидираната рамка) и „Банкрот/Реструктуирање“ (одбивање на усогласеноста и иницирање реструктуирање на долгот), додека IFI избира помеѓу „Олабавување“ (давање флексибилност) и „Спроведување“ (строга примена на рамката).
Структурата на исплати го вклучува трошокот за надворешен енергетски шок (E), трошокот за усогласеност под новата рамка (C), базната макроекономска стабилност (B), губењето на пазарниот пристап поради банкрот (L) и трошокот за дискриминација наметнат врз таргетираното етничко население на суверенот (D), меѓу другите параметри.
Манускриптот ги изведува условите под кои се појавува уникатен Нешов баланс (Nash equilibrium). Ако E > B + L – C—односно, ако енергетскиот шок го надмине прагот одреден со базната стабилност, загубата на пазарен пристап и трошоците за усогласеност—единствениот можен баланс е (Банкрот/Реструктуирање, Спроведување).
Авторите признаваат дека трошокот за дискриминација D се поништува кога се споредуваат исплатите на суверенот под принудно спроведување, но аргументираат дека D останува економски значаен бидејќи го намалува апсолутното ниво на исплати за двете стратегии. Ова значи дека државата има многу помалку фискален и човечки капитал да го апсорбира шокот, дури и по реструктуирањето.
Забелешка за моделот: Трудот го претставува ова како условен резултат. Тој не докажува дека формулацијата E > B + L – C моментално важи за Македонија, ниту пак ги проценува точните вредности на параметрите. Заклучокот дека банкротот станува доминантна стратегија зависи од претпоставки кои не се емпириски калибрирани, туку го земаат тајмингот на настаните како критичен фактор.
Позицијата на Македонија: Уметноста на тоа да бидеш изоставен
Применувајќи ја оваа домино-рамка врз Македонија, трудот докажува дека земјата не ги исполнува класичните критериуми на Мандел-Флеминг за оптимално валутно подрачје. Авторите ги посочуваат ограничувањата на мобилноста на работната сила, недостатокот на синхронизација на деловниот циклус со Еврозоната и—најкритично—апсолутното отсуство на централизиран фискален трансфер механизам во Еврозоната кој би бил споредлив со федералниот систем на САД.
Тие се повикуваат на Де Грауве и Џи (2013) за тезата дека ова структурно отсуство создава самоисполнувачка кризна динамика, во која суверениот стрес директно се пренесува врз билансите на домашните банки, кои потоа дополнително го засилуваат суверениот стрес.[^8] Студијата исто така цитира и неодамнешен научен труд од Пфајфер и Шнабл (2026), кој заклучува дека „поради постојаната хетерогеност, еврото не е оптимално валутно подрачје. Кохезијата може да биде осигурана само од ЕЦБ и ЕУ, што повлекува ризици во смисла на морален хазард и политички легитимитет“.[^9]
Токму тука лежи врвот на оваа економска комедија. Кога во 2027 година механичките реформи на ММФ ќе стиснат, интегрираните членки на ЕУ многу веројатно ќе претрпат брутална, амплифицирана реприза на должничките кризи кои ги опустошија Грција, Ирска и Кипар. Временскиот прозорец помеѓу најавата на рамката и нејзината имплементација е исклучително краток, оставајќи им на заробените членки на Еврозоната практично нула време да ги прилагодат своите фискални едра пред да удри цунамито.
Но, бидејќи Македонија беше агресивно држена настрана од ЕУ, нејзините домашни банки не се структурно оковани за овој дефектен апарат. Со задржување на денарот како законско средство за плаќање, Македонија ги задржува трите клучни вонредни лостови кои нејзините непријателски соседи целосно и ги предадоа на Брисел:
1. Флексибилност на девизниот курс за апсорбирање на надворешни шокови.
2. Независна монетарна политика скроена според домашните потреби.
3. Централна банка која служи како вистински кредитор во краен случај.
Иронично, оние кои ги градеа институционалните ѕидови за да ја изолираат Македонија, самите ќе се најдат заклучени во запалената монетарна зграда, додека исклучената нација безбедно ќе набљудува од дворот, заштитена од самиот суверенитет за кој ѝ беше кажано да го фрли во ѓубре.
Стразбуршкото досие
Најоригиналниот придонес на ова истражување е неговата правно-економска анализа на расната и етничката дискриминација против етничките Македонци, документирана од Европскиот суд за човекови права (ЕСЧП).
Фундаменталниот случај е „Оуранио Токсо и други против Грција“ (2005), кој се однесува на политичката партија Оуранио Токсо (Виножито), основана во 1994 година, чии декларирани цели го вклучуваа „бранењето на македонското малцинство што живее во Грција“.[^5] Фактичкиот запис, сумиран од авторите, утврдува јасен шема на државно спонзорирано непријателство:
• Во септември 1995 година, партијата отвори седиште во Лерин (Флорина) и закачи табла на грчки и македонски јазик. Ова предизвика бран насилни протести, но националните власти комплетно потфрлија да ги заштитат.
• Локалното свештенство и јавните функционери јавно повикуваа на нивна депортација, а јавниот обвинител нареди отстранување на таблата со тврдење дека вклучувањето на македонскиот јазик „е подложно на сеење раздор“.
• Толпа предводена од градоначалникот и општински советници отворено извикуваше смртни закани.
Судот утврди едногласно прекршување на Член 11 (слобода на здружување), пресудувајќи дека и акциите и пропустите на националните власти ја прекршиле ЕКЧП.[^5]
Глигоров и Бошевски аргументираат дека оваа пресуда не беше изолиран инцидент. Тие цитираат упорен систем од блокади низ последователни фундаментални пресуди, вклучувајќи ги „Сидиропулос и други против Грција“ (1998), „Дом на македонската цивилизација и други против Грција“ (2015), „Станков и Обединетата македонска организација Илинден против Бугарија“ (2001) и „Обединетата македонска организација Илинден и Иванов против Бугарија“ (2005).[^6]
Најновата цитирана развојна фаза е одземањето на регистрацијата на „Центарот за македонски јазик во Грција“ во 2024 година од страна на Апелациониот суд на Западна Македонија. Случајот беше закажан за сослушување на 21 септември 2026 година пред грчкиот Врховен суд (Касационен суд), но беше официјално одложен за цела година.[^7]
Авторите тврдат дека оваа дискриминација има директни економски последици: го исцрпува социјалниот капитал, го намалува човечкиот капитал, го ограничува политичкиот глас и ги пренасочува ресурсите од продуктивни активности.
Забелешка за опсегот: Наодите на ЕСЧП утврдуваат прекршувања на Член 11 (слобода на здружување). Аргументот дека овие прекршувања се преведуваат во мерливи макроекономски ефекти е теоретско проширување на авторите, а не наод на самиот Суд.
Заклучок за политиките
Текстот заклучува дека оптималната стратегија на Македонија е „Во НАТО, надвор од ЕУ“. Членството во НАТО обезбедува цврсти безбедносни гаранции без макроекономски услови. Пристапувањето во ЕУ, напротив, наметнува усвојување на еврото под конвергентните критериуми од Мастрихт, барајќи од Македонија да го отстапи својот монетарен суверенитет без да добие пристап до вистински механизми за социјализација на долгот.
Публикацијата препорачува итни одбранбени мерки, вклучително и зајакнување на државните ликвидносни бафери, диверзификација на надворешните извори на финансирање надвор од западните институции и зајакнување на макропруденцијалните банкарски регулативи.
Завршниот пасус вели: „Математиката на Нешовиот баланс и правото на Судот во Стразбур конвергираат кон еден единствен заклучок: оптималната стратегија за Македонија е да го задржи својот монетарен суверенитет и цврстите безбедносни сојузи, одбивајќи интеграција во една некомплетна и дискриминаторска институционална архитектура“.[^10]
ДЕЛ II: СТРАТЕШКИ КОМЕНТАР
Коментар: Компресираната временска рамка за 2027 година наспроти Европската криза од 2010 година — Зошто овој пат се работи за ликвидносно цунами
Глобалната финансиска архитектура тивко се подготвува за масивен потрес. Во септември 2026 година, ММФ и Светската банка одобрија сеопфатни реформи на Рамката за одржливост на долгот за земји со низок доход (LIC-DSF).[^4] Овие ажурирања треба да станат целосно активни во втората половина на 2027 година.[^4]
Додека пазарните аналитичари го третираат ова како рутинско бирократско ажурирање, макроекономската историја раскажува многу помрачна приказна. Кога ќе се спари со суровото ниво од околу 100 долари за барел нафта,[^1] овој брз прозорец за имплементација создава неверојатно тесен тајминг. Тој ги рефлектира структурните ранливости на Суверената должничка криза во Еврозоната од 2010 година, но со опасен пресврт: времето за реакција на ранливите нации е целосно избришано.
⏱️ Луксузот на времето: Поглед наназад кон 2010 година
За да разбереме колку е опасна временската рамка за 2027 година, мора да погледнеме како всушност се одвиваше кризата во Еврозоната во 2010 година. Тоа беше сообраќајна несреќа во забавена снимка која им даде на креаторите на политики години за да изградат заштитни бедеми.
• Повеќегодишно предупредување: Пукнатините во Еврозоната не се појавија преку ноќ. Структурните дефицити на Грција почнаа да предизвикуваат сериозен пазарен аларм кон крајот на 2009 година. Сепак, целосните суверени банкроти и последователните спасувачки пакети за Ирска, Португалија и Кипар не го достигнаа својот врв сè до 2011 и 2013 година.
• Човечки прозорец за ублажување: Бидејќи кризата од 2010 година се потпираше на мануелни, дискрециони проценки на кредитниот рејтинг од страна на традиционалните рејтинг агенции и долги политички преговори во рамките на „Тројката“ (ММФ, ЕЦБ, Европска комисија), имаше време за ценкање. Беа потребни години во вонредни самити, договори зад затворени врати и евентуално распоредување на Европскиот стабилизационен механизам (ЕСМ) за да се сопре крварењето.
• Дискрециони паузи: Пазарот имаше време да го калкулира ризикот во цените. Европските банки имаа време тивко да се ослободат од токсичните долгови на периферијата, а централните банки можеа да интервенираат со дискрециони паузи за да спречат моментално бегство на капитал.
🤖 Цунамито во 2027 година: Алгоритам наспроти Дипломатија
Претстојната криза во 2027 година целосно го отстранува човечкиот елемент. Новата рамка на ММФ и Светската банка работи механички, а не дискреционо. Таа ја заменува човечката делиберација со автоматизирани алгоритамски тригери.
Кризата во 2010 година: Бавна, дискрециона
[Пазарни аларми] ──► [Месеци преговори] ──► [Мануелно уривање на рејтингот] ──► [Бавна зараза]
Кризата во 2027 година: Инстантна, механичка
[Пробиен праг на LIC-DSF] ──► [АВТОМАТИЗИРАН МЕХАНИЧКИ СИГНАЛ] ──► [ИНСТАНТНО БЕГСТВО НА КАПИТАЛ]
• Прозорец со нула прилагодување: ММФ експлицитно забележува дека ревидираната рамка воведува „механички ризичен сигнал“, поддржан од крути индикатори за одржливост на долгот. Ова го менува целиот товар на докажување. Штом алгоритамскиот модел ќе одлучи дека една земја преминала одреден праг, падот на рејтингот се случува автоматски.
• Компресирано извршување: Во 2010 година, земјите имаа квартали, па и години, да ги реструктуираат своите обврски или да спроведат мерки за штедење пред да бидат целосно исфрлени од пазарите. Во 2027 година, оперативното воведување се преклопува директно со пикот на проектираните енергетски шокови. Во моментот кога автоматизираните тригери ќе се вклучат, алгоритмите на глобалниот капитал ќе ја повлечат ликвидноста од ранливите пазари во милисекунди.
• Некомплетната Еврозона ги заробува своите жители: Бидејќи Еврозоната сè уште ја нема поправено својата фундаментална мана—заедничка валута без централизиран фискален трансфер механизам—таа останува исклучително ефикасен спроводник на финансиска зараза. Кога автоматизираните правила на LIC-DSF ќе предизвикаат бран банкроти на пазарите во развој, ликвидносниот шок моментално ќе се пренесе во билансите на ранливите членки на ЕУ, како Грција и Бугарија.
🍋 Врвна иронија: Случајно светилиште
Оваа компресирана временска рамка ја нагласува брилијантната иронија елаборирана од Стив Глигоров и Љупчо Бошевски.
Во 2010 година, тоа што државата беше надвор од Еврозоната или од ЕУ се сметаше за економски хендикеп. Во 2027 година, тоа е врвно светилиште. Бидејќи Грција и Бугарија успешно ги искористија институционалните блокади за да ја сопрат македонската евроинтеграција, тие несакајќи ја спасија Македонија од механичката замка во која самите се подготвуваат да упаднат.
Кога автоматизираното ликвидносно цунами ќе удри на крајот на 2027 година, членките на Еврозоната ќе немаат време за прилагодување, ќе немаат лостови за монетарна политика и ќе немаат независна валута која би можеле да ја девалвираат. Тие ќе останат заглавени во недовршена монетарна структура со алгоритам кој воопшто не се грижи за политичка дипломатија. Во меѓувреме, Македонија ќе набљудува безбедно одстрана, цврсто држејќи го својот денар, својата независна монетарна политика и својот случаен штит—скован токму од соседите кои се обидуваа да ја скршат.
ФУСНОТИ НА ДОКУМЕНТОТ / ЦИТИРАНИ ИЗВОРИ
[^1]: Оддел за економски и социјални работи на Обединетите Нации (DESA), „Глобалниот раст под притисок бидејќи енергетскиот шок ги обновува инфлациските ризици и ја зголемува неизвесноста,“ UN News, 2026.
[^2]: Институт за прекуокеански развој (ODI), „Отпорност под притисок: Долготрајни енергетски нарушувања и позатегнато финансирање,“ ODI Insights, 2026.
[^3]: Народна банка на Република Северна Македонија, „Позначајни промени кај надворешниот долг, надворешните побарувања и меѓународната инвестициска позиција: Четврти квартал од 2025 година,“ 26 март 2026 година.
[^5]: Оуранио Токсо и други против Грција, бр. 74989/01, ЕСЧП (Прв оддел), пресуда од 20 октомври 2005 година.
[^6]: Консолидирани случаи на Европскиот суд за човекови права: Сидиропулос и други против Грција, бр. 26695/95, пресуда од 10 јули 1998 година; Дом на македонската цивилизација и други против Грција, бр. 1295/10, пресуда од 9 јули 2015 година; Станков и Обединетата македонска организација Илинден против Бугарија, бр. 29221/95 и 29225//95, пресуда од 2 октомври 2001 година; Обединетата македонска организација Илинден и Иванов против Бугарија, бр. 44079/98, пресуда од 20 октомври 2005 година.
[^7]: ABTTF (Федерација на Турците од Западна Тракија во Европа), „Врховниот суд во Грција го одложи случајот за Центарот за македонски јазик за една година,“ 23 септември 2026 година.
[^8]: De Grauwe, P., & Ji, Y., „Самоисполнувачки кризи во Еврозоната: Емпириски тест,“ Journal of International Money and Finance, 34 (2013): 15–36.
[^9]: Pfeifer, M., & Schnabl, G., „Еврото како оптимално валутно подрачје? Повторна проценка,“ Истражувачки институт Flossbach von Storch, 27 август 2026 година.
[^10]: Глигоров, С., „Темпирана економски бомба: Разоткривање на тајниот дизајн на ЕУ за уништување на Македонија,“ ПелаNet, 31 август 2026 година.
СЕОПФАТНО ДОСИЕ ЗА СТРАТЕШКИ ИСТРАЖУВАЊА
Класификација на документот: Стратешка економска анализа и коментар
Предмет: Суверена должничка зараза, аномалии на Еврозоната и надворешни шокови (2026–2027)
Основен изворен материјал: Глигоров, С., & Бошевски, Љ. (2026). „Темпирана економска бомба која брои ситно: Институционална должничка реформа, енергетски шокови и расна дискриминација на етничките Македонци во Европската Унија (2026–2027)“.і ПелаНет.
Пишува од Вашингтон, Д.Ц., САД, STEVE GLIGOROV, J.D., Esq., B.S., Cert. in Int’l Trade Law & Int’l Comm. Arb., Original Co-Founder of the United Macedonian Diaspora
Колумните се лични ставови на авторите и Pelanet.mk не носи одговорност за нив.